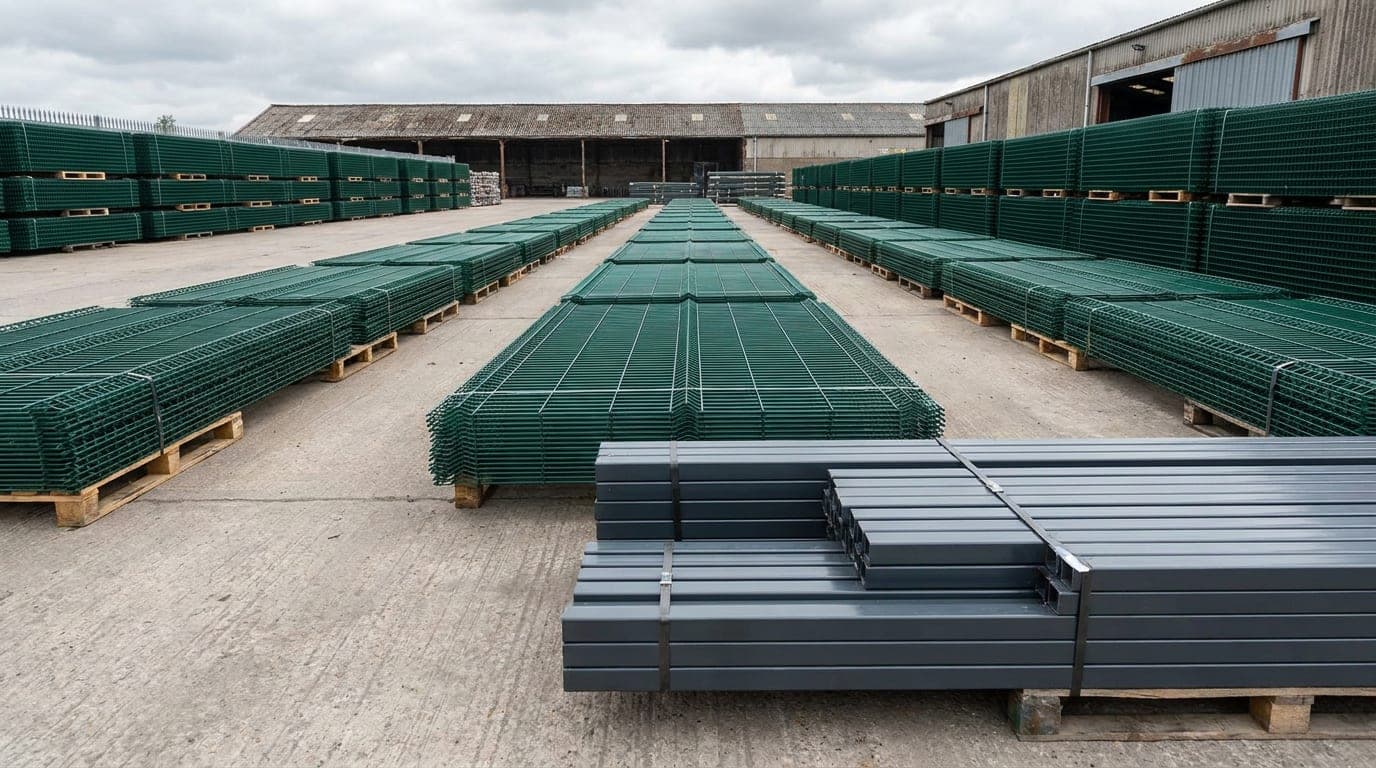
Bir sitenin yönetim kurulu toplantısında bahçe çitinin yenilenmesi için bir tutar oylanıyor. Masadaki teklifte en altta kalın harflerle bir rakam var; kurul o rakamı karar defterine yazıyor, aidat planını ona göre kuruyor. Sipariş aşamasında tedarikçi faturanın bu rakamın üzerine KDV eklenerek kesileceğini hatırlatıyor ve bütçe bir anda yetmez hâle geliyor. Oysa teklifin altında küçük bir "+KDV" ibaresi baştan beri duruyordu. Panel çit fiyatında KDV sorusunun kısa cevabı şudur: "+KDV" ya da "KDV hariç" yazan bir rakam, ödeyeceğiniz tutar değildir; ödeyeceğiniz tutar KDV hariç tutar × (1 + oran) formülüyle bulunur ve oranı sizin değil, faturayı kesecek satıcının ve güncel mevzuatın söylemesi gerekir.
Bu yazı KDV oranını anlatmıyor, bilerek. Oran mevzuatla değişebilir, ürüne ve işlemin niteliğine göre farklılaşabilir; bir blog yazısına yazılan oran, yazıldığı günden sonra yanlış olabilir. Onun yerine alıcının KDV yüzünden yaptığı hesap hatalarını ele alıyoruz: hariç ile dahilin karıştırılması, ters hesabın yanlış kurulması, nakliye ve iskonto satırlarının farklı dille yazılması, kaparonun yanlış tutardan hesaplanması, bütçe onayında verginin unutulması. Sonunda teklifte KDV'nin nasıl yazılmasını istemeniz gerektiğini ve faturalı alımın size ne kazandırdığını bulacaksınız.
Vergi danışmanlığı yapmıyoruz. İşletmenizin KDV'yi nasıl muhasebeleştireceği, ödediği vergiyi indirim konusu yapıp yapamayacağı gibi sorular mali müşavirinizin konusudur. Buradaki amaç daha sade: tedarikçiden gelen bir teklifi okurken rakamın neyi içerdiğini ve neyi içermediğini doğru anlamak.
"+KDV" ve "KDV hariç" ibaresi rakam hakkında ne söyler?
Bir fiyatın yanındaki "+KDV" ibaresi, o rakamın verginin matrahı, yani vergiden önceki tutar olduğunu söyler. "KDV hariç" aynı şeyin başka bir yazılışıdır. İkisinde de ödeme anında bu rakamın üzerine vergi eklenecektir. "KDV dahil" ise rakamın içinde verginin zaten bulunduğunu, faturada bu rakamın matrah ve vergi olarak ikiye ayrılacağını anlatır.
Sorun, bu ibarelerin rakamın kendisinden çok daha küçük yazılmasıdır. Fiyat kalın ve büyük puntoyla, vergi notu ise dipnotta ya da sütun başlığında durur. Göz önce rakamı okur ve onu kafada "ödeyeceğim para" diye kaydeder. Liste ve teklif belgelerinde KDV notunun hangi köşede saklandığını fiyat listesini satır satır okuma rehberi ayrıntılı gösteriyor; burada onun bir adım sonrasına, notu gördükten sonra yapılan hesaba bakıyoruz.
Bir de hiç not olmayan durum var. Rakamın yanında ne "+KDV" ne "KDV dahil" yazıyorsa, bu bir varsayım yapma izni değildir. Aynı tedarikçi telefonda dahil, yazılı teklifte hariç rakam verebilir. Not yoksa tek doğru hareket, yazılı olarak sormaktır.
citvetel kataloğu neden KDV hariç yazılır?
citvetel'in ürün kataloğundaki bütün fiyatlar KDV hariçtir ve Ankara piyasa bandıdır. Bunu burada açıkça söylüyoruz, çünkü katalogdan bir rakam alıp bütçeye yazan okurun en sık yaptığı hata, o rakamı vergi eklenmiş fiyat sanmaktır.
KDV hariç yazmanın gerekçesi basittir. Ürün bir tedarik kalemidir ve alıcıların önemli bir kısmı işletme, şantiye ya da kurumdur; bu alıcılar vergiyi kendi hesaplarında ayrı izler. Ayrıca oran mevzuatla değişebileceği için, KDV hariç fiyat daha kalıcı bir referanstır: oran değişse bile matrah aynı kalır, yalnız son satır yeniden hesaplanır. KDV dahil yazılmış bir katalog ise her oran değişikliğinde bütünüyle yanlış hâle gelir.
Bu yüzden katalogdaki rakamlarla bir ön bütçe kuruyorsanız, bütçenin son satırına KDV'yi ayrıca eklemeniz gerekir. Ürün bazındaki güncel ölçü ve fiyat bantları panel çit fiyatları sayfasında; oradaki her rakam da aynı mantıkla, KDV hariç verilir.
Formülü bir kez doğru kuralım: hariçten dahile, dahilden hariçe
KDV hesabında yalnız iki yön vardır ve ikisinin formülü birbirinin tersidir. Oranı bu yazı boyunca r harfiyle gösteriyoruz; r, güncel KDV oranının ondalık hâlidir ve değerini satıcıdan ve güncel mevzuattan teyit edersiniz.
Hariçten dahile: KDV dahil tutar = KDV hariç tutar × (1 + r). KDV tutarı ise KDV hariç tutar × r'dir.
Dahilden harice: KDV hariç tutar = KDV dahil tutar ÷ (1 + r). Buradaki işlem bölmedir, çarpma değil.
Alıcıların en sık düştüğü hesap hatası bu ikinci yöndedir. KDV dahil bir rakamdan vergiyi çıkarmak isteyen kişi, dahil tutarı (1 − r) ile çarpar; yani "yüzde şu kadar düşeyim" der. Bu yanlıştır, çünkü vergi dahil tutarın değil, hariç tutarın yüzdesi olarak eklenmiştir. Dahil tutarı (1 − r) ile çarptığınızda bulduğunuz rakam, gerçek KDV hariç tutarın (1 − r²) katıdır; yani gerçek matrahtan bir miktar düşüktür. Oran ne kadar yüksekse sapma o kadar büyür ve toplam büyüdükçe sapma lira cinsinden belirgin hâle gelir.
Bu hatanın pratik sonucu şudur: KDV dahil verilmiş bir teklifi KDV hariç verilmiş bir teklifle kıyaslamak için dahil olanı yanlış yöntemle "hariçe" çevirirseniz, dahil teklifi olduğundan ucuz görürsünüz. İki teklif arasındaki fark küçükse, bu hesap hatası sıralamayı tek başına tersine çevirebilir.
Hata 1: Hariç teklifle dahil teklifi aynı satırda yarıştırmak
İki teklifin biri KDV dahil, diğeri hariç yazılmışsa, toplamları yan yana koymak iki farklı büyüklüğü karşılaştırmaktır. KDV hariç yazılmış teklif, aynı ürünü aynı fiyata verse bile vergi kadar ucuz görünür. Bu hatanın genel çerçevesi ve eşitleme tablosu panel çit teklifi karşılaştırma yazısında anlatıldı; tekrarlamıyoruz.
Burada eklemek istediğimiz, bu hatanın daha sinsi bir biçimi: karışık teklif. Bazı teklifler tek belge içinde iki dil kullanır. Panel ve direk satırları KDV hariç birim fiyatla verilir, ama nakliye ya da kapı satırı "anahtar teslim" bir rakamla, içinde KDV varmış gibi yazılır. En altta da tek bir "genel toplam" satırı durur. Bu toplamın üzerine KDV eklediğinizde, KDV'si zaten içinde olan satırlar için ikinci kez vergi hesaplamış olursunuz; eklemediğinizde ise hariç satırların vergisini unutursunuz. İki durumda da bütçe yanlıştır.
Karışık teklifi tanımanın yolu, her satırın yanında KDV durumunun ayrı yazılıp yazılmadığına bakmaktır. Tek bir dipnot, belgenin tamamı için geçerli sayılır; ama satırlardan biri farklı bir ifade taşıyorsa ("nakliye dahil fiyat", "götürü bedel"), dipnotun o satırı kapsayıp kapsamadığını sormadan toplama geçmeyin.
Hata 2: Nakliye ve montaj satırının vergi durumu farklı yazılmış
Nakliye bir hizmettir ve faturalandığında kendi KDV'si vardır. Satıcı nakliyeyi kendi faturasına bir satır olarak ekleyebilir; nakliyeyi ayrı bir taşıma firması üstlenip kendi faturasını kesebilir. Her iki durumda da o bedelin bir vergisi vardır ve oranı ürününkiyle aynı olmak zorunda değildir. Oranı yine satıcıdan ve güncel mevzuattan teyit edin.
Hata genellikle şöyle doğar: ürün satırları KDV hariç birim fiyatla gelir, nakliye ise telefonda söylenen yuvarlak bir rakamdır. Alıcı o rakamı KDV hariç ürün toplamına ekler, sonra hepsinin üzerine KDV koyar. Oysa telefondaki rakam taşıyıcının vergi dahil fiyatıysa, nakliye için iki kez vergi hesaplanmıştır; vergi hariç fiyatıysa ve taşıyıcı ayrı fatura kesiyorsa, o vergi bu toplamda değil başka bir faturada karşınıza çıkacaktır. Nakliyenin birim fiyata ve toplam maliyete nasıl yansıdığını nakliyenin ürün fiyatını nasıl değiştirdiğini anlatan yazıda bulabilirsiniz; burada yalnız vergi tarafına bakıyoruz.
Montaj için de aynı ilke geçerlidir. citvetel bir ürün tedarikçisidir ve montaj işçiliği bu yazının konusu değildir; ama bütçenizde montaj başka bir firmadan geliyorsa, o firmanın teklifinin de KDV hariç mi dahil mi yazıldığını ayrıca sorun. Ürün teklifi hariç, montaj teklifi dahil verilmiş bir projede iki belgeyi toplayıp üzerine KDV koymak, montajın vergisini iki kez saymak demektir.
Hata 3: İskontoyu KDV'den sonra düşmek
Pazarlık sonunda tedarikçi bir indirim kabul ettiğinde, iskontonun hangi tutara uygulandığı çoğu zaman konuşulmaz. İki farklı uygulama vardır ve aynı sonucu vermezler.
Birincisinde iskonto KDV hariç tutara uygulanır: net matrah = liste tutarı × (1 − i), burada i iskonto oranıdır. KDV bu net matrah üzerinden hesaplanır ve KDV dahil toplam = liste tutarı × (1 − i) × (1 + r) olur. Faturada gösterilen bir iskonto genellikle bu şekilde işler: indirim matrahı küçültür, vergi de küçülen matrah üzerinden hesaplanır.
İkincisinde ise pazarlık KDV dahil toplam üzerinden yapılır: "genel toplamdan şu kadar lira düşelim" denir. Matematikte oran olarak uygulandığında iki yol aynı yere çıkar; sorun, indirimin çoğu zaman oran değil yuvarlak bir lira tutarı olarak konuşulmasıdır. KDV dahil toplamdan düşülen sabit bir tutar, matrahta o tutarın tamamı kadar değil, onun (1 + r)'ye bölünmüş hâli kadar indirim demektir. Faturada bu indirimin nasıl görüneceği, satıcının onu nasıl kaydettiğine bağlıdır.
Bu hatayı önlemenin yolu sade: iskontoyu bir satır olarak ve KDV hariç tutar üzerinde yazılı isteyin. "Liste toplamı, iskonto, net tutar, KDV, genel toplam" sıralaması, herkesin aynı rakamı okumasını sağlar. Adet büyüdükçe birim fiyatın nasıl kademelendiği ise ayrı bir konudur ve adet kırılımı ile kademeli fiyat yazısında işlendi.
Hata 4: Kaparo ve peşinatın hangi tutardan hesaplandığını sormamak
Siparişe üretim yapılan ya da büyük adetli işlerde tedarikçi genellikle bir kaparo ya da peşinat ister ve bunu toplamın bir oranı olarak ifade eder. Burada iki soru vardır ve ikisi de bütçeyi etkiler.
İlki: oran hangi toplamdan hesaplanıyor? KDV hariç toplamın k oranı ile KDV dahil toplamın k oranı aynı tutar değildir; aradaki fark, KDV hariç toplam × k × r kadardır. Küçük bir fark gibi görünür ama kaparo, nakit akışının en erken satırıdır ve site yönetimi ya da kurum gibi bütçesi karar defterine bağlı alıcılarda bu küçük fark bile ek onay gerektirebilir.
İkincisi: kalan bakiye nasıl hesaplanacak? Kaparo KDV dahil toplamdan alınmışsa, bakiye de KDV dahil toplamdan kaparo düşülerek bulunur. Kaparo KDV hariç toplamdan alınmış ama faturada vergi toplamın tamamına uygulanıyorsa, bakiye hesabında vergi farkı kalan ödemeye biner. Teslim günü "bu rakam nereden çıktı" tartışmasının kaynağı çoğu zaman budur.
Yazılı teklifte şu cümleyi görmek istersiniz: "Kaparo, KDV dahil genel toplamın k oranıdır; kalan bakiye teslimde KDV dahil genel toplamdan kaparo düşülerek ödenir." Hangi tutar olduğu önemli değil; önemli olan belgede yazılı olmasıdır.
Hata 5: Bütçe onayında KDV'nin unutulması
Yazının başındaki site yönetimi örneği, sahada en pahalıya patlayan KDV hatasıdır; çünkü hata alımın kendisinde değil, alımdan önce verilen kararda yapılır. Kurul, dernek ya da kurum bir tutarı onayladığında o tutar bir tavan olur. Tavan KDV hariç rakamla belirlenmişse, sipariş anında aradaki fark için yeniden toplantı, yeniden onay ve çoğu zaman yeniden pazarlık gerekir.
Bu hata iki nedenle sık görülür. Birincisi, teklifin en büyük rakamı genellikle KDV hariç ara toplamdır ve karar vericinin gözü o rakamda kalır. İkincisi, karar vericiler çoğu zaman ticari belge okumaya alışık olmayan kişilerdir; "+KDV" notunu teknik bir ayrıntı sanarlar. Kurumlarda ise bütçe kalemi bazen KDV dahil, bazen hariç tanımlanır ve satın alma birimi teklifi hangisine göre okuduğunu belirtmezse aynı karışıklık kurum içinde yaşanır.
Çözüm, onaya sunulan belgede tek bir rakam bırakmamaktır. Karar metninde üç satır yer almalı: KDV hariç toplam, KDV tutarı ve KDV dahil genel toplam. Onaylanan tutar her zaman KDV dahil genel toplam olmalıdır; üzerine de, fiyat geçerlilik süresi dolarsa ya da oran değişirse ne olacağını söyleyen bir cümle eklenmelidir. Alıcı KDV mükellefi değilse, ödediği vergi doğrudan maliyettir ve bütçenin ayrılmaz parçasıdır.
Hata 6: Birim fiyat, metre fiyatı ve yuvarlama
Panel çit adetle satılır ama birçok teklif ve reklamda fiyat metre başına da ifade edilir. Metre fiyatı, adet fiyatının 2,5'e bölünmüş hâlidir. KDV bu dönüşüme üçüncü bir katman ekler: aynı belgede metre fiyatı KDV dahil, adet fiyatı KDV hariç yazılmış olabilir. Özellikle reklam metinlerinde öne çıkan rakam genellikle metre fiyatıdır ve vergi durumu belirtilmez.
Yuvarlama da ayrı bir kaynaktır. KDV her satır için ayrı hesaplanıp kuruşa yuvarlanabilir ya da KDV hariç toplamın üzerinden tek seferde hesaplanabilir. İki yöntem arasında birkaç kuruşluk, çok satırlı büyük siparişlerde birkaç liralık fark oluşabilir. Bu tutar bütçeyi bozmaz ama mutabakatta "faturayla teklif tutmuyor" tartışmasına yol açar. Faturanın hangi yöntemle kesileceğini bilmek, iki belgeyi karşılaştırırken gereksiz şüpheyi önler.
Birim fiyattan toplam hesaplarken sıra şöyle olmalıdır: KDV hariç birim fiyat × adet = satır tutarı; satırlar toplanır; KDV bu toplam üzerinden ya da satır satır hesaplanır; genel toplam bulunur. KDV dahil birim fiyatı adetle çarpıp toplamdan geriye vergi ayrıştırmak da mümkündür ama hem yuvarlama farkını büyütür hem de iskonto ve nakliye satırları girdiğinde hesabı karıştırır.
Hata 7: Geçerlilik süresi, vade ve oran değişikliği
Bir teklif belirli bir süre için geçerlidir ve bu süre çoğu zaman hammadde fiyatının hareketine bağlı olarak kısa tutulur. Bu süre içinde değişebilecek iki şey vardır: tedarikçinin KDV hariç fiyatı ve mevzuattaki KDV oranı. İkisi birbirinden bağımsızdır ve teklif bunları ayrı ele almalıdır.
KDV hariç fiyat tedarikçinin taahhüdüdür; geçerlilik süresi boyunca sabit kalması beklenir. Vergi oranı ise tedarikçinin kararı değildir; mevzuatın o işlem için öngördüğü tarihteki orana göre uygulanır. Sizin işleminizde bunun hangi tarih olduğunu satıcıya ve gerekirse mali müşavirinize sorun. Bu yüzden KDV dahil tutarı "sabitlenmiş" gibi yazan bir teklif, oran değişirse o rakamı koruyamaz. Uzun süreli projelerde fiyatın nasıl sabitleneceğini ve tedarik sözleşmesinde nelerin yazılı olması gerektiğini uzun projede fiyat sabitlemeyi anlatan yazı ele alıyor.
Vadeli ödemede de benzer bir karışıklık olur. Peşin fiyat KDV hariç, vadeli fiyat KDV dahil ya da vade farkı ayrı bir satır olarak yazılmışsa, iki seçeneği kıyaslamak için ikisini de aynı biçime indirmek gerekir. Vade farkının faturada nasıl gösterileceği ve vergisinin ne olacağı ise tedarikçiyle ve gerekirse mali müşavirle netleştirilecek bir konudur.
Tek bir hesap üzerinden: katalog fiyatıyla somut örnek
Buraya kadar anlatılanları tek bir hatta uygulayalım. Oranı yine r olarak bırakıyoruz; somut rakamlar yalnız KDV hariç tutarlar için verilmiştir.
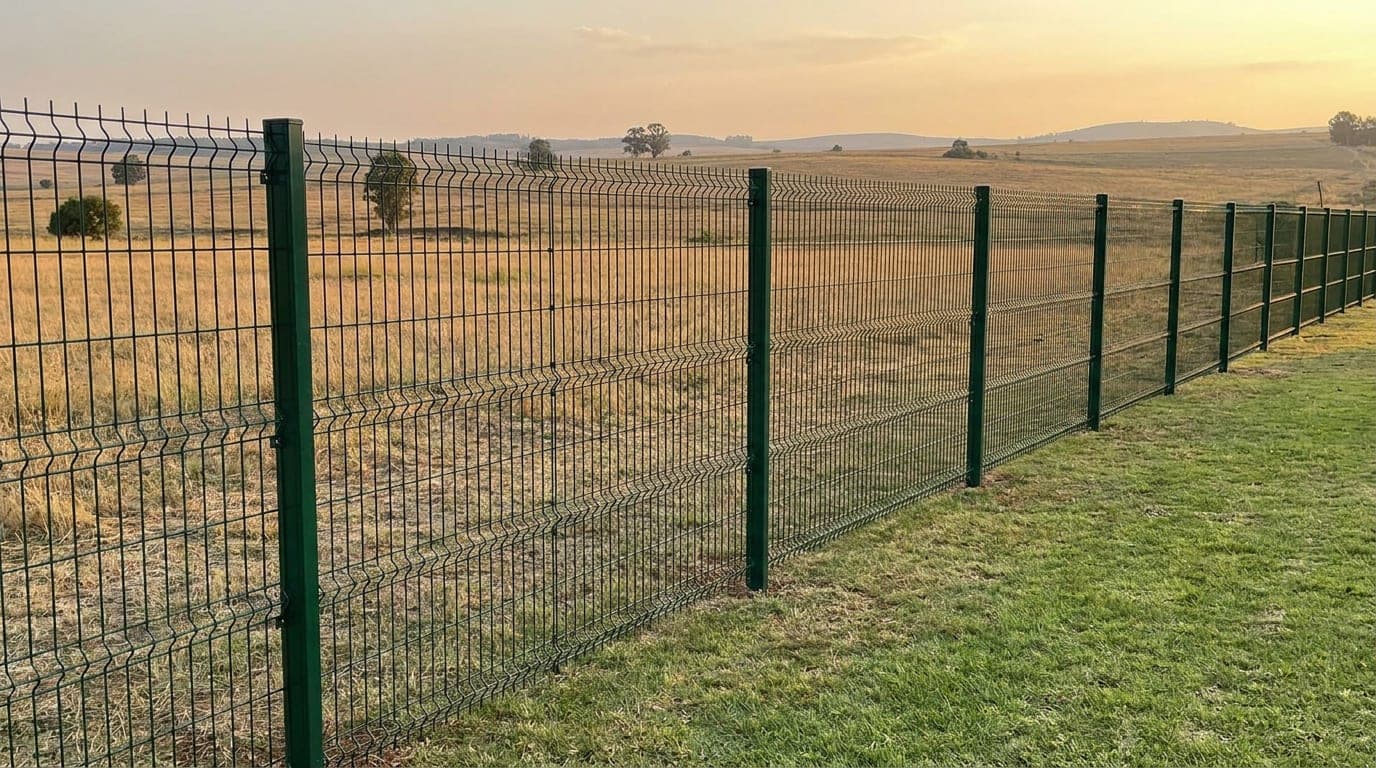
Örnek — 60 metrelik düz bir hat, köşesiz ve kapısız: 60 ÷ 2,5 = 24 panel, 24 + 1 = 25 direk. Katalogdaki fiyatla, KDV hariç: 153 × 250 cm panel 800 TL'den 24 adet = 19.200 TL; 200 cm 60×40 kutu direk 325 TL'den 25 adet = 8.125 TL; KDV hariç ara toplam 27.325 TL. KDV tutarı = 27.325 × r; KDV dahil genel toplam = 27.325 × (1 + r). Birisi bu dahil tutarı alıp (1 − r) ile çarparak "KDV'yi çıkarırsa" 27.325 × (1 − r²) bulur; yani gerçek matrahtan 27.325 × r² kadar düşük bir rakam. Kaparo KDV hariç toplamın k oranıyla istenirse 27.325 × k, KDV dahil toplamın k oranıyla istenirse 27.325 × k × (1 + r) ödenir. Kelepçe, direk kapağı ve nakliye bu hesapta yoktur; teklifte her biri ayrı satır olarak, KDV durumuyla birlikte sorulur.
Bu örnekte dikkat edilmesi gereken üç nokta var. Birincisi, ara toplam yalnız panel ve direği içeriyor; gerçek bir teklifte kelepçe, kapak ve nakliye satırları eklendiğinde her birinin KDV durumu ayrı ayrı netleşmelidir. İkincisi, katalog fiyatları Ankara piyasa bandıdır; sipariş fiyatı yazılı teklifte belirlenir. Üçüncüsü, KDV dahil genel toplamı ancak r'nin güncel değeri bilindiğinde rakama dökebilirsiniz ve o değeri faturayı kesecek satıcıdan almanız gerekir.
Aynı hatta yöntemin mantığı değişmez: önce KDV hariç satırları kurun, sonra toplayın, en son vergiyi ekleyin. Sıra bozulduğunda, yani vergi dahil ve hariç satırlar karışık toplandığında, yukarıda anlatılan hataların hepsi aynı anda devreye girebilir.
KDV tuzakları tek tabloda
Aşağıdaki tablo, yukarıdaki hataları teklif okurken hızlıca kontrol edebilmeniz için bir araya getiriyor.
| Tuzak | Belgede nasıl görünür? | Sonucu | Önlem |
|---|---|---|---|
| Hariç ve dahil teklif yan yana | Bir teklifte "+KDV", diğerinde not yok ya da "KDV dahil" | Hariç teklif vergi kadar ucuz görünür | Hepsini KDV hariç tutara indirin, vergiyi ayrı satırda ekleyin |
| Yanlış ters hesap | Dahil tutardan "yüzde r düşme" | Matrah olduğundan düşük çıkar | Dahil tutarı (1 + r)'ye bölün |
| Karışık teklif | Ürün satırları hariç, nakliye ya da kapı "anahtar teslim" | Vergi ya iki kez sayılır ya hiç sayılmaz | Her satırın KDV durumunu yazılı isteyin |
| Nakliye vergisi | Telefonda söylenen yuvarlak nakliye rakamı | Nakliye vergisi eksik ya da çift | Nakliyenin KDV'sini ve kimin faturalayacağını sorun |
| İskonto sırası | "Genel toplamdan şu kadar düşelim" | Matrahtaki indirim beklenenden küçük | İskontoyu KDV hariç tutarda satır olarak yazdırın |
| Kaparo tabanı | "Toplamın k oranı kaparo" | Nakit akışı ve bakiye hesabı kayar | Kaparonun hangi toplamdan alındığını yazdırın |
| Bütçe onayı | Karar metninde tek rakam | Onaylanan tutar siparişe yetmez | Onayı KDV dahil genel toplamla verin |
| Metre fiyatı | Reklamda vergi notu olmayan metre fiyatı | Adet fiyatıyla karşılaştırma bozulur | Adet fiyatını ve KDV durumunu isteyin |
| Oran değişikliği | "KDV dahil sabit fiyat" | Oran değişirse rakam korunamaz | Sabitlenen tutarın KDV hariç olduğunu yazdırın |
Tablonun her satırında ortak bir önlem var: rakamın yanına KDV durumunu yazdırmak ve vergiyi en sona bırakmak. Tuzakların neredeyse hepsi, vergi hesabının belgenin ortasında, satırlara dağılmış hâlde yapılmasından doğar.
Teklifte KDV nasıl yazılmalı?
İyi yazılmış bir teklifte KDV bir sürpriz değil, en alttaki bir satırdır. İstemeniz gereken biçim şudur:
- Her ürün satırında KDV hariç birim fiyat, adet ve KDV hariç satır tutarı.
- Nakliye, indirme ve varsa diğer hizmet satırları da aynı biçimde, KDV hariç tutarla.
- Varsa iskonto, KDV hariç ara toplamın altında ayrı bir satır olarak.
- KDV hariç net toplam.
- KDV tutarı, rakamla ve ayrı satırda; birden fazla oran uygulanıyorsa her oran için ayrı satır.
- KDV dahil genel toplam.
- Altında teklifin tarihi, geçerlilik süresi, ödeme ve kaparo koşulu.
Bu düzenin iki faydası var. İlki, tekliflerin karşılaştırılmasını kolaylaştırır: her tedarikçinin KDV hariç net toplamı doğrudan yan yana konabilir. İkincisi, faturayla teklif arasındaki mutabakatı sadeleştirir: fatura geldiğinde KDV hariç satırlar teklifle birebir eşleşmelidir, vergi satırı da o günkü orana göre hesaplanmış olmalıdır.
citvetel'den yazılı teklif isterken de bu düzeni talep edebilirsiniz: her satır KDV hariç birim fiyatla, KDV tutarı en altta ayrı satırda, genel toplam ayrıca. Katalogdaki KDV hariç rakamlarla kurduğunuz ön bütçe, bu düzende gelen teklifle satır satır eşleşir.
Kural — Teklifte vergi, satırlara dağıtılmaz; en altta tek bir yerde, rakamla ve oranıyla gösterilir. Vergi durumu yazmayan bir satır, belgenin tamamı okunmadan toplama katılmaz.
Tedarikçiye yazılı sorulacaklar
Teklif geldiğinde KDV açısından belirsiz kalan her nokta, sipariş öncesinde yazılı sorulmalıdır. Aşağıdaki liste, en sık açık kalan soruları topluyor:
- Birim fiyatlar KDV hariç mi, dahil mi?
- Faturada hangi KDV oranı uygulanacak ve bu oran ürün satırlarının hepsi için aynı mı?
- Nakliye bedeli sizin faturanızda mı yer alacak, yoksa taşıyıcı ayrı fatura mı kesecek? KDV durumu nedir?
- İskonto KDV hariç tutara mı uygulanıyor, faturada ayrı satır olarak görünecek mi?
- Kaparo hangi toplamın oranı olarak hesaplanıyor, kalan bakiye nasıl bulunacak?
- Fiyat geçerlilik süresi içinde oran değişirse fatura hangi orana göre kesilecek?
- Fatura ne zaman kesilecek: siparişte, sevkiyatta mı, teslimde mi?
- Kısmi sevkiyat varsa her sevkiyat için ayrı fatura mı kesilecek?
Bu soruların cevabı çoğu zaman tek bir e-postaya sığar. Önemli olan, cevabın telefonda değil yazılı gelmesidir; çünkü teslim günü ortaya çıkan her anlaşmazlıkta başvurulacak belge o yazışmadır.
Fatura ve irsaliye: hangisi ne zaman gelir?
Panel çit alımında iki belge ile karşılaşırsınız: sevk irsaliyesi ve fatura. İrsaliye malın sevkiyatına eşlik eden belgedir; hangi üründen kaç adet yüklendiğini, nereden nereye gittiğini gösterir. Fatura ise satışın ticari belgesidir; fiyatı, vergi matrahını, KDV tutarını ve genel toplamı içerir. Birçok işletmede her ikisi de elektronik olarak düzenlenir.
Faturanın ne zaman kesileceği, malın teslimi ve işlemin niteliğiyle ilişkili olarak mevzuatta tanımlanmıştır; ayrıntılar ve süreler için mali müşavirinize ya da tedarikçinin muhasebe birimine danışın. Alıcı açısından önemli olan, kaparo ödendiğinde bunun nasıl belgeleneceğini, faturanın hangi aşamada geleceğini ve kısmi sevkiyatlarda nasıl bölüneceğini baştan bilmektir.
Teslim anında irsaliyedeki adetler sahaya gelen malla karşılaştırılır. Paket sayımı, adet ve ölçü kontrolü ile ilk gözle kontrolün nasıl yapılacağı gelen malın sahada kabulünü anlatan yazıda adım adım var. İrsaliyede yazan ile gelen arasında fark varsa bu, fatura kesilmeden önce not edilmelidir; çünkü faturanın irsaliyeye dayandığı durumlarda düzeltme işi sonradan daha zahmetli olur.
Faturalı alım alıcıya ne kazandırır?
Bazen "faturasız olursa daha ucuza olur" teklifiyle karşılaşılır. Bu tekliften uzak durmanın vergi dışında da somut nedenleri vardır; çünkü fatura yalnız bir vergi belgesi değil, alıcının elindeki en temel alım kaydıdır.
Birincisi iade ve düzeltme. Eksik, hasarlı ya da yanlış ölçüde gelen bir sevkiyatta, alımın neyi kapsadığını ve hangi fiyattan yapıldığını gösteren belge faturadır. Hasarlı ya da eksik sevkiyatta sürecin nasıl yürüdüğünü tazmin sürecini anlatan yazı ele alıyor; o sürecin dayanağı da faturalı ve irsaliyeli bir alımdır.
İkincisi garanti ve kayıt. Kaplama ya da ürün kusuru gibi yıllar sonra ortaya çıkabilecek bir sorunda, ürünün ne zaman, kimden ve hangi tanımla alındığını gösteren belge yine faturadır. Site yönetimleri ve kurumlar için fatura ayrıca harcamanın hesabını vermenin, denetimde ya da genel kurulda belgelemenin aracıdır.
Üçüncüsü tanım. İyi düzenlenmiş bir faturada ürün satırı yalnız "panel çit" demez; ölçüyü, adedi ve mümkünse tel çapını ya da kaplama tanımını içerir. Bu, ileride aynı üründen ek sipariş verirken ya da bir uyuşmazlıkta neyin alındığını göstermek için değerlidir. Faturanın ürün tanımını teklifteki tanımla eşleştirmek, teslim sonrası yapılacak ilk kontrollerden biri olmalıdır.
KDV mükellefi işletme ile bireysel alıcı aynı hesabı yapmaz
KDV'nin alıcı üzerindeki etkisi, alıcının kim olduğuna göre değişir. Bu yüzden iki alıcı aynı teklife bakıp farklı sonuçlara varabilir ve ikisi de haklı olabilir.
Bireysel alıcı, çoğu site yönetimi ve KDV mükellefi olmayan kurumlar için ödenen KDV doğrudan bir maliyettir. Bu alıcıların karşılaştırması KDV dahil genel toplam üzerinden yapılmalıdır, çünkü ceplerinden çıkacak para odur. Bütçe de bu rakamla kurulur.
KDV mükellefi işletmeler için tablo farklı olabilir. Ödenen KDV'nin indirim konusu yapılıp yapılamayacağı, işletmenin durumuna ve alımın niteliğine bağlıdır; bu, mali müşavirle konuşulacak bir konudur ve burada genel bir hüküm vermiyoruz. Pratik açıdan bilmeniz gereken tek şey şudur: işletmeniz için vergi maliyet sayılmasa bile, ödeme anında nakit olarak çıkar. Nakit akışı planlanırken KDV dahil genel toplam esas alınmalıdır.
Hangi grupta olursanız olun, tedarikçiler arasındaki karşılaştırma KDV hariç net toplam üzerinden yapılır; çünkü tedarikçilerin rekabet ettiği rakam odur. Vergi, tedarikçiden bağımsız olarak aynı kurallarla eklenir. Tedarikçi seçimi KDV hariç rakamla, bütçe ve nakit planı ise KDV dahil rakamla yapılır.
KDV fiyatın bileşeni değil, son satırıdır
Panel çit fiyatını oluşturan bileşenler, yani yükseklik, tel çapı, kaplama, adet ve teslim koşulu, KDV hariç rakamı belirler. Bu bileşenlerin fiyatı nasıl oynattığı panel çit fiyatının neye göre değiştiğini ele alan yazıda anlatıldı. KDV bu listenin bir parçası değildir; o bileşenlerin hepsi toplandıktan sonra en sona eklenen, tedarikçinin değil mevzuatın belirlediği bir satırdır.
Bu ayrımı akılda tutmak, pazarlığın nerede yapılacağını da gösterir. Tedarikçiyle konuşulacak olan KDV hariç fiyattır: ürün tanımı, adet, teslim koşulu, iskonto. Vergi pazarlık konusu değildir; "KDV'siz yapalım" önerisi fiyatta bir indirim değil, faturasız alım anlamına gelir ve yukarıda anlatılan bütün güvencelerden vazgeçmek demektir.
Aynı nedenle iki teklif arasındaki farkı değerlendirirken farkı her zaman KDV hariç tutar üzerinden okuyun. KDV dahil rakamlar arasındaki fark, KDV hariç fark × (1 + r) kadardır; yani vergi, farkı büyütür ama yaratmaz. İki teklif arasındaki gerçek rekabet her zaman matrahtadır.
Karar
Panel çit fiyatında KDV'yi doğru okumak için dört şeyi aklınızda tutun. Birincisi, "+KDV" ya da "KDV hariç" yazan rakam ödeyeceğiniz tutar değildir; KDV dahil tutar = KDV hariç tutar × (1 + r) formülüyle bulunur ve r'yi faturayı kesecek satıcıdan ve güncel mevzuattan teyit edersiniz. citvetel kataloğundaki fiyatlar da KDV hariçtir. İkincisi, dahil tutardan harice dönerken bölersiniz, oran kadar düşmezsiniz. Üçüncüsü, nakliye, iskonto ve kaparo satırlarının her biri için KDV durumunu ve hangi tutardan hesaplandığını yazılı olarak isteyin. Dördüncüsü, bütçe onayını her zaman KDV dahil genel toplamla verin.
Teklifte istemeniz gereken düzen sade: her satırda KDV hariç birim fiyat, en altta KDV tutarı ayrı satırda, sonra genel toplam. Bu düzenle gelen teklifler hem birbirleriyle hem de sonradan kesilecek faturayla kolayca karşılaştırılır. İşletmeniz için ödenen verginin indirim konusu yapılıp yapılamayacağı ise mali müşavirinizle konuşulacak bir konudur; bu yazının cevabı değil.